Domain zinsergebnis.de kaufen?
Wir ziehen mit dem Projekt
zinsergebnis.de um.
Sind Sie am Kauf der Domain
zinsergebnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zinsergebnis.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
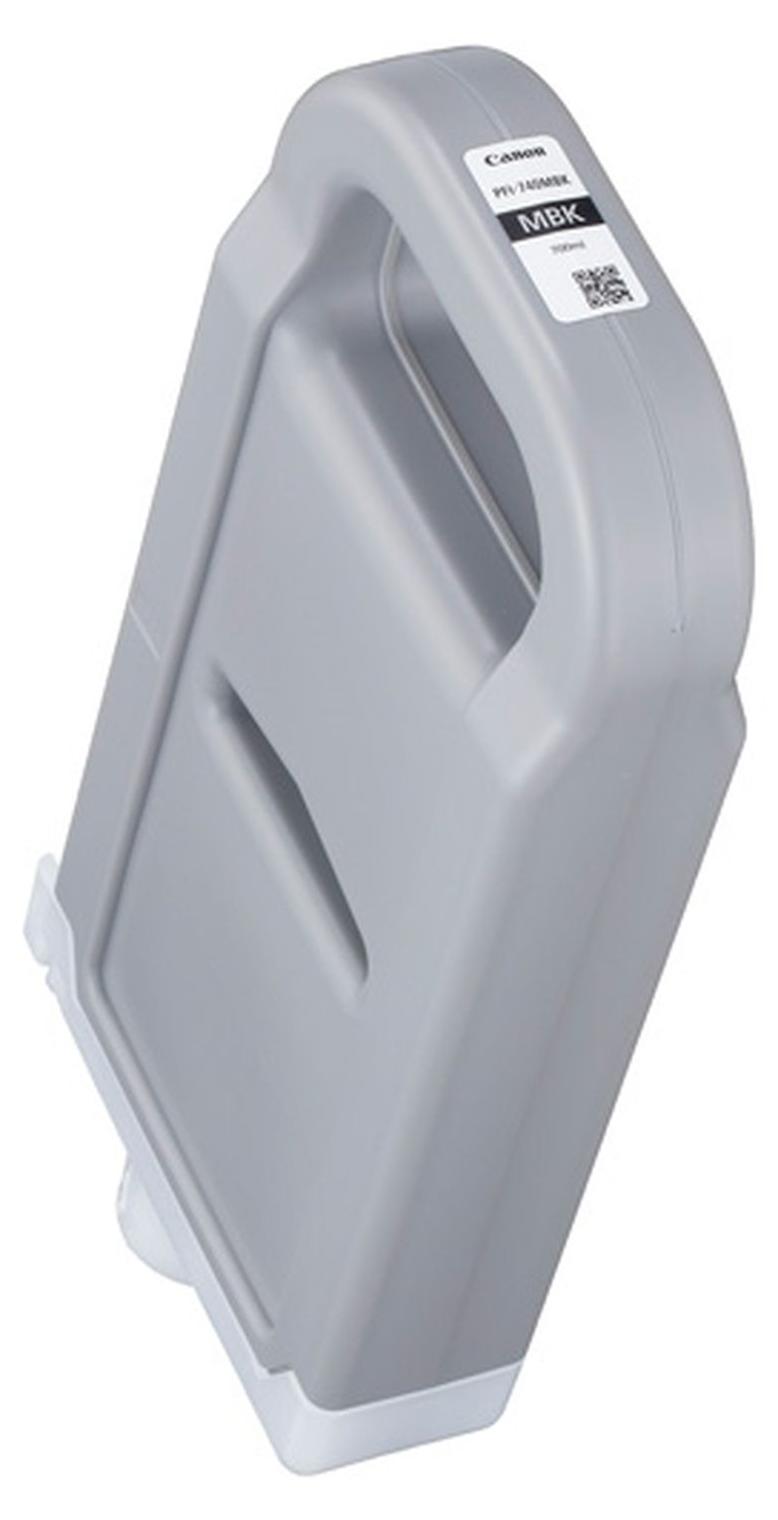
Canon PFI-740 MBK, Ultra hohe Rendite, Schwarz, Tinte auf Farbstoffbasis, 700 ml, 1 Stück(e), EinzelpackungTyp:OriginalDruckfarben:SchwarzMarkenkompatibilität:CanonVersorgungstyp:EinzelpackungKompatibilität:imagePROGRAF TZ-30000MFPMenge pro Packung:1 Stück(e)Schwarzer Tintentyp:Tinte auf FarbstoffbasisDrucktechnologie:TintenstrahldruckerAnzahl der schwarzen Tintenpatronen:1Volumen schwarze Tinte:700 mlTintenpatronenkapazität:Ultra hohe RenditeTintentyp:Tinte auf FarbstoffbasisMenge pro Behälter:1 Stück(e)Produktfarbe:Grau Allgemeine InformationenHersteller:Canon, IncHersteller-Artikelnummer:4768C001Hersteller-Webseite:Marke:CanonProduktreihe:PFIModell:PFI-740 MBKProduktbezeichnung:PFI-740 MBK TintenpatroneOriginalAnzahl in Packung:1er PackProdukttyp:TintenpatroneTechnische InformationenAnzahl Teile:1Druckverfahren:TintenstrahlFarbdruck:Schwarz mattTintenmenge:700 mLSonstigesUnterstützte Geräte:Drucker VerbrauchsmaterialVerbrauchsmaterialtypTintenbehälterDrucktechnologieTintenstrahlFarbeMattschwarz (pigmentiert)Enthaltene Anz.1er-PackKapazität700 mlInformationen zur KompatibilitätKompatibel325,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
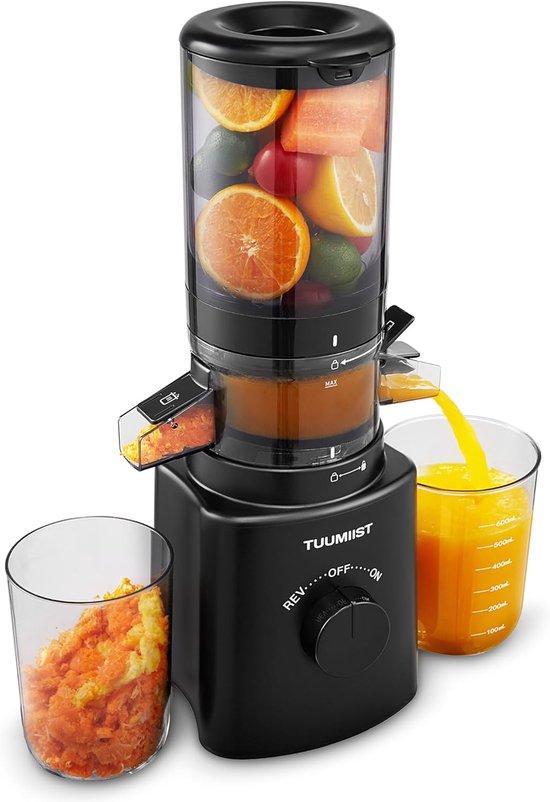
Langsamer Juicer mit 108 mm Vulschacht, Citruspresse für Gemüse und Obst, Kompakter Juicer mit High Juicer Ertrag und einfacher Reinigung, 2Mit einem beeindruckenden 108 mm XL Füllstutzen können Sie ganze Früchte und Gemüse verwenden, ohne sie auszuschneiden, was Zeit und Aufwand spart. Dieser leistungsstarke 200W Saftpresse rotiert bei 55 U/min, sorgt für maximale Nährstoffextraktion und hohe Saftausbeute. Leicht zu reinigen: Dank des intelligenten Designs kann der langsame Safter in nur 5 Minuten gereinigt werden, inklusive einer speziellen Reinigungsbürste.710,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langsamer Juicer mit 108 mm Vulschacht, Citruspresse für Gemüse und Obst, Kompakter Juicer mit High Juicer Ertrag und einfacher Reinigung, 2Mit einem beeindruckenden 108 mm XL Füllstutzen können Sie ganze Früchte und Gemüse verwenden, ohne sie auszuschneiden, was Zeit und Aufwand spart. Dieser leistungsstarke 200W Saftpresse rotiert bei 55 U/min, sorgt für maximale Nährstoffextraktion und hohe Saftausbeute. Leicht zu reinigen: Dank des intelligenten Designs kann der langsame Safter in nur 5 Minuten gereinigt werden, inklusive einer speziellen Reinigungsbürste.710,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
ThinkFun 76486 ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord an Clare O'Callaghan und Dave Connelly. Der dritte Fall führt die Ermittler:innen nach Irland. Zwei tote Bankangestellte, offensichtlich vergiftet. Mord oder doch nur ein Unfall? Trotz der großen Bemühungen der örtlichen Polizei wurde der Mörder nie gefunden. Die Spieler:innen wurden gerufen, um das Verbrechen endlich aufzuklären und Hinweise aufzuspüren, die die Polizei niemals gefunden hat. Können die Spieler:innen den Fall aufklären? In „Cold Case“ finden die Spieler:innen vielfältiges Material und tauchen so komplett in die Geschichte ein. Perfekt für eine kleine Gruppe oder als Einzelspieler-Erfahrung. Cold Case kombiniert Rätsel mit Verbrechen zu einer einmaligen Spielerfahrung. Dabei kombinieren sie die Hinweise und geben dann Ihre Antworten online ein, um endlich den oder die Mörder ihrer gerechten Strafe zu zuführen. Ein Mord wurde begangen, sichten Sie die Beweismittel und helfen Sie der Polizei bei den Ermittlungen.Alleine oder in der Gruppe rätsel sich die Spieler:innen durch diesen (fiktiven) Kriminalfall. Wer ist der Mörder? Wie ist er entkommen? Warum wurden die Opfer getötet?Allerlei Beweismittel, wie z.B. Zeitungsausschnitte, Karten, Zeugenberichte, Verhörprotokolle, Fotos, Tatortberichte und noch weitere Hinweise müssen gelesen und kombiniert werden.Ein Kriminalfall in dem Spieler:innen vollkommen eintauchen können.Selbstverständlich können sich die Spieler:innen auch zu einem Krimidinner treffen um den Fall zu lösen.Wer ist der Mörder? Wie ist er entkommen? Warum wurden die Opfer getötet?Diverse Beweismittel die es zu untersuchen giltWiederverwendbar, nichts wird zerstört.11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
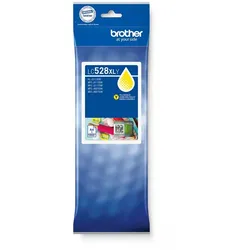
Brother LC528XLY Yellow Ink Cartridge Druckerpatrone 1 Stück(e) Original Ultra hohe Rendite GelbHochwertige Verbrauchsmaterialien sind für hervorragende Druckergebnisse unerlässlich. Die Brother LC528XLY Tintenpatrone in Gelb liefert kräftige Farben, gestochen scharfen Text und eine zuverlässige Leistung. Dank ihrer außergewöhnlich hohen Seitenreichweite reduziert sie die Häufigkeit von Patronenwechseln. Auf einen Blick TypOriginal · Gelb Seitenleistung10.000 Seiten Passend fürMFC-J3660DW, MFC-J3960DW, MFC-J6560DW, MFC-J6760DW, MFC-J6960DW, MFC-J6975DW, MFC-J6977DW Produktbeschreibung Egal ob Sie Präsentationen oder Dokumente drucken – sie verbessert die gesamte Druckqualität. Brother berücksichtigt die Auswirkungen auf die Umwelt in jeder Phase des Lebenszyklus Ihrer Tintenpatrone und trägt dazu bei, Deponieabfälle zu reduzieren. Original Brother LC528XLY Tintenpatrone – lohnen sich auf jeden Fall. Alle technischen Daten anzeigen (17 Angaben) MerkmaleFarbiger TintentypTinte auf PigmentbasisKompatibilitätMFC-J3660DW, MFC-J3960DW, MFC-J6560DW, MFC-J6760DW, MFC-J6960DW, MFC-J697...114,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Canon PFI-740 MBK, Ultra hohe Rendite, Schwarz, Tinte auf Farbstoffbasis, 700 ml, 1 Stück(e), EinzelpackungTyp:OriginalDruckfarben:SchwarzMarkenkompatibilität:CanonVersorgungstyp:EinzelpackungKompatibilität:imagePROGRAF TZ-30000MFPMenge pro Packung:1 Stück(e)Schwarzer Tintentyp:Tinte auf FarbstoffbasisDrucktechnologie:TintenstrahldruckerAnzahl der schwarzen Tintenpatronen:1Volumen schwarze Tinte:700 mlTintenpatronenkapazität:Ultra hohe RenditeTintentyp:Tinte auf FarbstoffbasisMenge pro Behälter:1 Stück(e)Produktfarbe:Grau Allgemeine InformationenHersteller:Canon, IncHersteller-Artikelnummer:4768C001Hersteller-Webseite:Marke:CanonProduktreihe:PFIModell:PFI-740 MBKProduktbezeichnung:PFI-740 MBK TintenpatroneOriginalAnzahl in Packung:1er PackProdukttyp:TintenpatroneTechnische InformationenAnzahl Teile:1Druckverfahren:TintenstrahlFarbdruck:Schwarz mattTintenmenge:700 mLSonstigesUnterstützte Geräte:Drucker VerbrauchsmaterialVerbrauchsmaterialtypTintenbehälterDrucktechnologieTintenstrahlFarbeMattschwarz (pigmentiert)Enthaltene Anz.1er-PackKapazität700 mlInformationen zur KompatibilitätKompatibel325,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langsamer Juicer mit 108 mm Vulschacht, Citruspresse für Gemüse und Obst, Kompakter Juicer mit High Juicer Ertrag und einfacher Reinigung, 2Mit einem beeindruckenden 108 mm XL Füllstutzen können Sie ganze Früchte und Gemüse verwenden, ohne sie auszuschneiden, was Zeit und Aufwand spart. Dieser leistungsstarke 200W Saftpresse rotiert bei 55 U/min, sorgt für maximale Nährstoffextraktion und hohe Saftausbeute. Leicht zu reinigen: Dank des intelligenten Designs kann der langsame Safter in nur 5 Minuten gereinigt werden, inklusive einer speziellen Reinigungsbürste.710,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Langsamer Juicer mit 108 mm Vulschacht, Citruspresse für Gemüse und Obst, Kompakter Juicer mit High Juicer Ertrag und einfacher Reinigung, 2Mit einem beeindruckenden 108 mm XL Füllstutzen können Sie ganze Früchte und Gemüse verwenden, ohne sie auszuschneiden, was Zeit und Aufwand spart. Dieser leistungsstarke 200W Saftpresse rotiert bei 55 U/min, sorgt für maximale Nährstoffextraktion und hohe Saftausbeute. Leicht zu reinigen: Dank des intelligenten Designs kann der langsame Safter in nur 5 Minuten gereinigt werden, inklusive einer speziellen Reinigungsbürste.710,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.